Tự động hóa phê duyệt tín dụng: Trải nghiệm khách hàng tại Ngân hàng số
Trong ngành tài chính hiện nay, "đúng" thôi là chưa đủ, mà phải "nhanh". Khách hàng kỳ vọng một trải nghiệm số liền mạch: đăng ký tức thì, xác minh trong giây lát. Tuy nhiên, rào cản lớn nhất lại nằm ở quy trình hậu kiểm thủ công, nhiều lớp đối soát rời rạc.
Đây là lúc Chấm điểm tín dụng (Credit Scoring) và Phê duyệt tự động (Automated Approval) trở thành "vũ khí" chiến lược trong lộ trình chuyển đổi số.
Những "điểm nghẽn" kinh điển trong quy trình truyền thống
Nhiều tổ chức đang rơi vào cái bẫy: Tăng trưởng hồ sơ tỷ lệ thuận với gánh nặng vận hành.
Tốc độ xử lý chậm: Với các sản phẩm như BNPL hay thẻ tín dụng, chỉ cần chậm vài giờ, khách hàng sẽ sang đối thủ.
Quyết định cảm tính: Chất lượng thẩm định phụ thuộc vào kinh nghiệm cá nhân, dẫn đến sự thiếu nhất quán giữa các chi nhánh.
Năng suất thấp: Đội ngũ chuyên gia bị sa lầy vào những hồ sơ đơn giản, ít thời gian cho các ca phức tạp.
Chấm điểm tín dụng & Phê duyệt tự động là gì?
Không chỉ đơn thuần là "chấm điểm", đây là một Hệ thống ra quyết định (Decision Engine) dựa trên dữ liệu và AI để tự động hóa 4 kịch bản:
Auto-Approve: Phê duyệt ngay với nhóm rủi ro thấp.
Auto-Reject: Từ chối thẳng với nhóm không đạt điều kiện.
Refer to Manual: Chuyển chuyên viên xử lý các hồ sơ "biên".
Tailored Offer: Tự động đề xuất hạn mức và lãi suất cá nhân hóa.
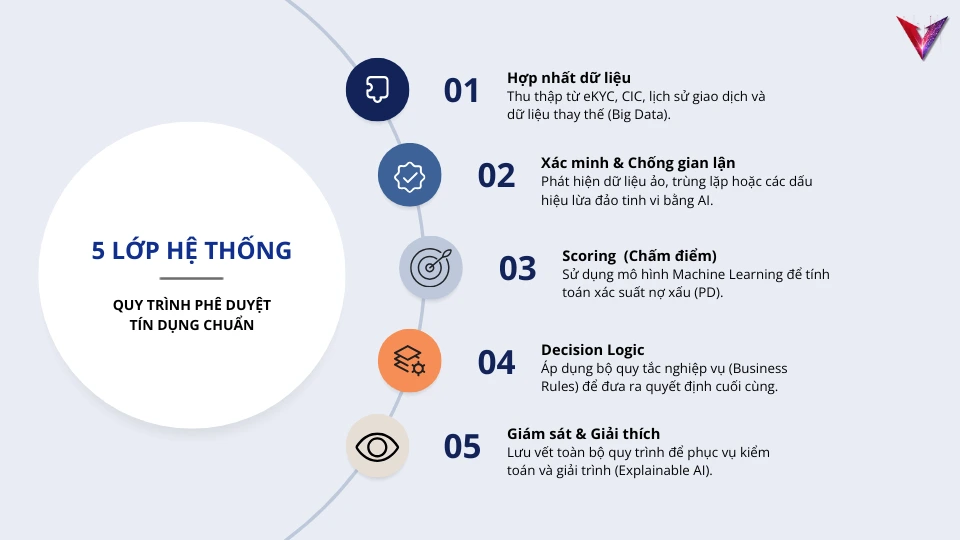
Kiến trúc 5 lớp của một hệ thống vận hành chuẩn
Để thay thế sự can thiệp của con người mà vẫn đảm bảo an toàn, hệ thống cần vận hành qua 5 lớp chặt chẽ:
Điều kiện triển khai
Muốn triển khai hiệu quả, doanh nghiệp cần bảo đảm ít nhất bốn yếu tố.
1. Dữ liệu đủ sạch để ra quyết định
Mô hình chỉ tốt khi dữ liệu đầu vào đáng tin. Thiếu dữ liệu, dữ liệu rời rạc hoặc chất lượng xác minh thấp sẽ làm giảm đáng kể giá trị của hệ thống.
2. Có sự đồng thuận giữa nghiệp vụ và công nghệ
Đây không phải dự án chỉ của IT hay chỉ của khối rủi ro. Thành công phụ thuộc vào việc nhiều bộ phận cùng thống nhất cách định nghĩa rủi ro, logic phê duyệt và chỉ số đánh giá.
3. Có cơ chế giám sát mô hình liên tục
Hành vi khách hàng, điều kiện thị trường và mô hình gian lận luôn thay đổi. Vì vậy, hệ thống cần được giám sát và hiệu chỉnh định kỳ thay vì triển khai một lần rồi để nguyên.
4. Có khả năng giải thích quyết định
Trong tài chính và bảo hiểm, khả năng lưu vết và giải trình là yêu cầu quan trọng. Tổ chức cần biết quyết định được đưa ra từ dữ liệu nào, theo logic nào và trong điều kiện nào.
Kết luận
Chấm điểm tín dụng và phê duyệt tự động là một use case có giá trị rất thực tế vì nó giải đúng một bài toán cốt lõi của ngành: ra quyết định nhanh hơn mà không đánh đổi khả năng kiểm soát rủi ro.
Với ngân hàng, công ty tài chính và doanh nghiệp bảo hiểm, đây không chỉ là một bước nâng cấp công nghệ. Đây là nền tảng để mở rộng tín dụng số, tối ưu vận hành và xây dựng trải nghiệm khách hàng cạnh tranh hơn trong dài hạn.